KONTAN.CO.ID - JAKARTA. Meningkatnya harapan hidup merupakan pencapaian pembangunan manusia. Namun, perkembangan ini juga menghadirkan tantangan: bagaimana memastikan masyarakat memiliki pendapatan yang memadai ketika masa hidup setelah pensiun semakin panjang?
Isu ini menjadi perhatian penting dalam publikasi tahunan Marsh CFA Institute Global Pension Index (MCGPI) edisi tahun 2026, yang merating 55 sistem pensiun di dunia. Publikasi tahun ini menyoroti dampak perubahan demografi, penurunan tingkat kelahiran, dan meningkatnya harapan hidup terhadap kecukupan serta keberlanjutan sistem pensiun.
Masa pensiun yang semakin panjang membutuhkan akumulasi dana lebih besar dan kemampuan sistem pensiun membiayai manfaat dalam periode lebih lama. Tantangan ini dikenal sebagai longevity risk, yaitu risiko seseorang hidup lebih lama daripada kemampuan finansialnya membiayai kehidupan di masa pensiun. Sehingga keberhasilan sistem pensiun tidak hanya diukur dari besarnya dana yang terkumpul saat seseorang berhenti bekerja, tetapi juga kemampuannya menyediakan pendapatan yang memadai hingga akhir hayat.
Baca Juga: Transaksi Digital Melesat, Perbankan Kian Gencar Mengerek CASA
Mitigasi longevity risk membutuhkan ekosistem yang mengintegrasikan kebijakan pemerintah, jaminan sosial, program pensiun pemberi kerja, industri keuangan dan kesiapan individu. Konsekuensi dari menuanya populasi terhadap desain dan keberlanjutan dari sistem pensiun saat ini cukup material, yaitu untuk memastikan agar sistem dapat menyediakan pendapatan pensiun yang memadai dan berkelanjutan sambil menjaga kepercayaan komunitas. Publikasi ini memberikan tiga rekomendasi respons kebijakan yang penting yaitu tujuan sistem pensiun yang jelas, pentingnya mendanai sistem pensiun dan meningkatkan fleksibiltas dalam desain produk dan layanan pensiun.
Beberapa agenda strategis perlu menjadi perhatian: memperluas kepesertaan pensiun bagi pekerja informal dan mandiri; mengembangkan instrumen lifetime income seperti anuitas; memperkuat perlindungan sosial bagi lansia; serta menyediakan fleksibilitas transisi melalui bridge pension dan pensiun bertahap (phased retirement).
Penguatan tata kelola
Penguatan tata kelola dan pengelolaan investasi juga sangat penting. Pendekatan Liability-Driven Investment (LDI) membantu menyelaraskan strategi investasi dengan karakteristik kewajiban, horizon pembayaran manfaat, likuiditas dan kapasitas risiko. Dengan demikian, investasi tidak semata-mata mengejar imbal hasil jangka pendek, tetapi mendukung pembayaran manfaat secara berkelanjutan.
Dalam MCGPI 2026, Indonesia memperoleh skor 50,7 dengan peringkat C, terdiri atas adequacy 39,7, sustainability 51,0, dan integrity 67,9. Skor ini menunjukkan bahwa tantangan terbesar Indonesia masih terletak pada kecukupan manfaat pensiun.
Baca Juga: Ekosistem Digital Jadi Mesin Utama Pengerek Dana Murah
Terbatasnya cakupan kepesertaan, khususnya pekerja informal dan mandiri, serta rendahnya akumulasi dana menjadi tantangan struktural. Selain itu, pembayaran manfaat dana pensiun secara sekaligus (lump sum) berpotensi meningkatkan risiko kehabisan dana pada masa pensiun apabila tidak dikelola secara bijak untuk memenuhi kebutuhan jangka panjang. Oleh karena itu, upaya meningkatkan kredibilitas dan tata kelola penyelenggara dana pensiun menjadi penting untuk memperkuat kepercayaan peserta. Reformasi kebijakan perpajakan juga diperlukan untuk memberikan insentif yang lebih kuat bagi peserta agar mempertahankan manfaat pensiunnya dalam bentuk pembayaran berkala, dibandingkan mengambilnya sekaligus.
Tantangan ini semakin relevan pasca putusan Mahkamah Konstitusi pada pertengahan 2026 yang memungkinkan manfaat pensiun dari program yang bersifat sukarela, yang bersumber dari uang pesangon, uang penghargaan masa kerja, dan/atau uang penggantian hak, dibayarkan sekaligus maupun secara berkala sesuai dengan kehendak penerima manfaat.
Sementara itu longevity risk juga harus diantisipasi untuk memanfaatkan momentum bonus demografi yang diperkirakan akan menurun dengan relatif lebih cepat. Indonesia perlu meluaskan pendekatan sehingga tidak hanya berorientasi pada akumulasi aset namun juga memastikan kesinambungan pendapatan selama masa pensiun.
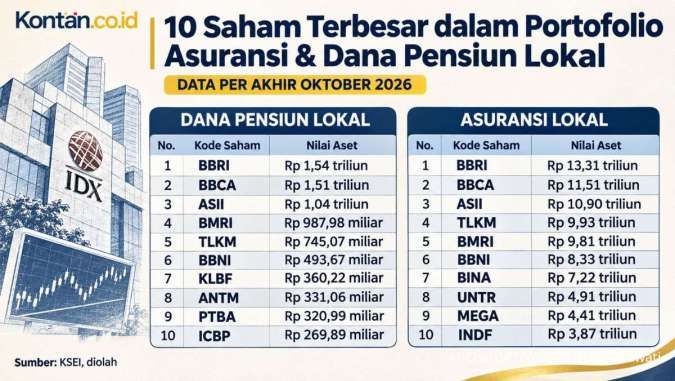
Baca Juga: Ini 10 Saham yang Paling Banyak Dikoleksi Asuransi dan Dana Pensiun Lokal
Salah satu alternatif kebijakan yang patut dipertimbangkan adalah pengembangan social pension longevity benefit. Skema ini bertujuan memastikan pendapatan minimum bagi masyarakat pada usia lanjut, yaitu dengan memberikan tambahan manfaat pada usia tertentu, misalnya 80 atau 85 tahun, ketika kemampuan memperoleh pendapatan dari pekerjaan semakin terbatas, sementara kebutuhan kesehatan dan perawatan dapat meningkat.
Manfaat pensiun yang bisa bersumber dari kontribusi atau bukan dari kontribusi ini dapat dirancang baik untuk seluruh penduduk atau hanya sebagian yang diseleksi berdasarkan usia, pendapatan, dan kecukupan manfaat pensiun yang telah diterima. Tentunya kebijakan ini harus mempertimbangkan kapasitas fiskal dan keberlanjutan antargenerasi.
Praktik Thailand melalui Old Age Allowance yang meningkat berdasarkan kelompok usia 60 hingga 90 tahun, serta India melalui Indira Gandhi National Old Age Pension Scheme yang meningkatkan manfaat ketika penerima mencapai usia 80 tahun, memberikan referensi bahwa perlindungan sosial dapat dirancang lebih responsif terhadap risiko hidup lebih lama. Pendekatan ini penting untuk memastikan bahwa meningkatnya harapan hidup tidak diikuti meningkatnya risiko kemiskinan pada usia lanjut.
Baca Juga: Belanja Lambat, Ekonomi Daerah Tertahan
Bagi Indonesia, penguatan perlindungan lansia perlu menjadi pelengkap, bukan pengganti, atas program pensiun kontributif melalui BPJS Ketenagakerjaan maupun program pensiun pemberi kerja.
Meningkatnya harapan hidup seharusnya tidak semata dipandang sebagai ancaman. Dengan kebijakan yang tepat, masyarakat dapat tetap produktif, sehat dan mandiri dalam usia yang lebih panjang.
Publikasi Marsh CFA Institute Global Pension Index 2026 memberikan momentum penting bagi Indonesia untuk memperluas dialog mengenai reformasi pensiun. Indeks ini bukan sekadar rating sistem pensiun antarnegara, melainkan terutama sebagai benchmark untuk mengidentifikasi kesenjangan dan mendorong perbaikan kebijakan berdasarkan praktik internasional.
Baca Juga: Risiko Kurs Loyo Bayangi Utang Luar Negeri
Melalui engagement dengan berbagai pemangku kepentingan, CFA Society Indonesia turut mendorong penguatan pemahaman dan dialog mengenai keberlanjutan sistem pensiun, termasuk pentingnya mitigasi longevity risk.
Sudah saatnya mitigasi longevity risk menjadi bagian integral reformasi pensiun nasional, agar meningkatnya harapan hidup benar-benar menjadi dividen pembangunan, bukan beban finansial bagi generasi mendatang.