Pendapatan dan Laba AKRA di Kuartal IV-2025 bisa Lebih Baik, Ditopang Penjualan Lahan
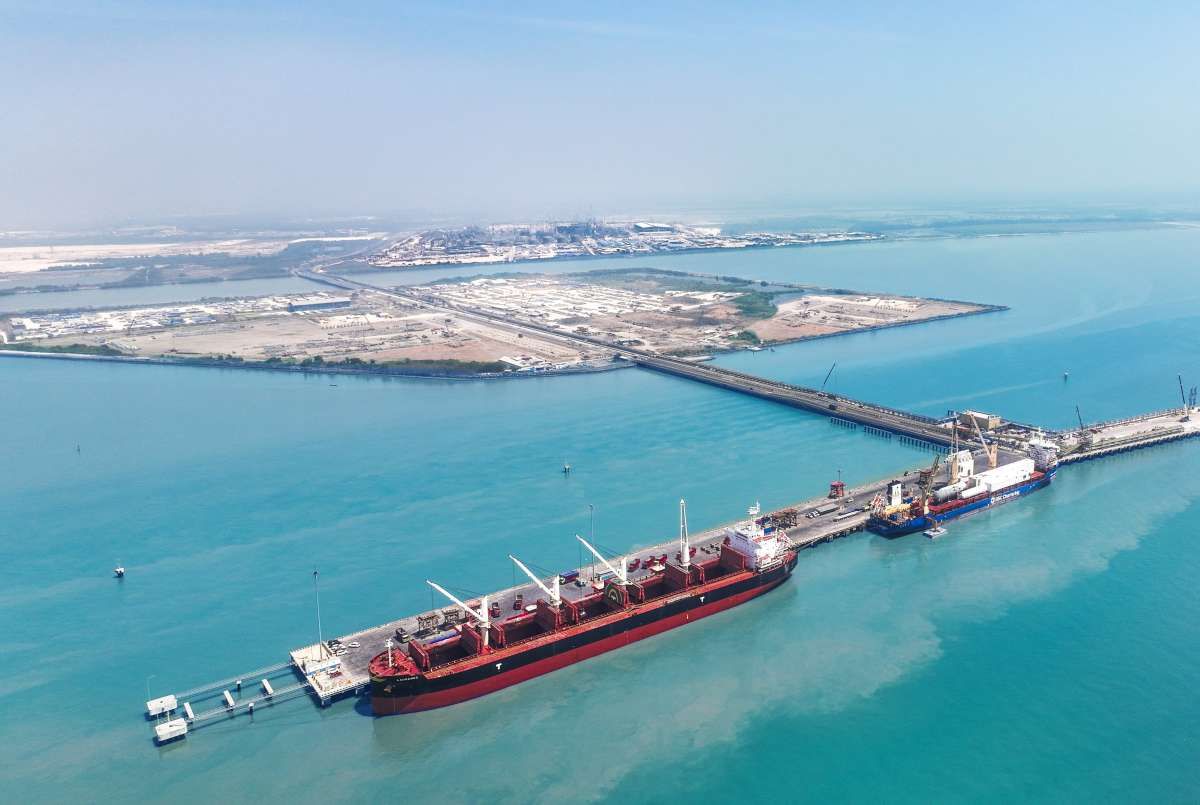
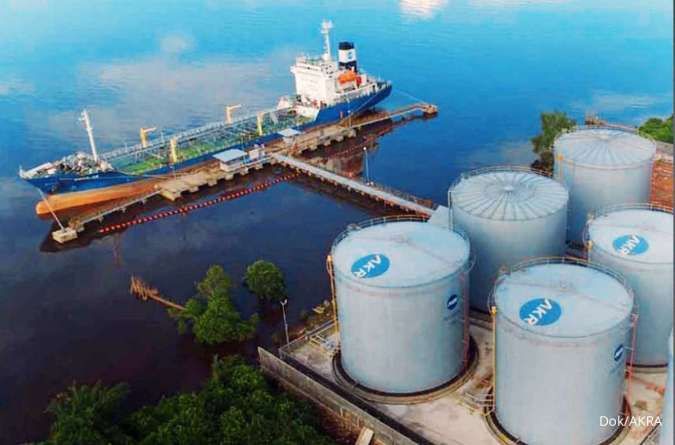
KONTAN.CO.ID - JAKARTA. PT AKR Corporindo Tbk (AKRA) mencatatkan kinerja yang masih solid di tengah tekanan margin minyak bumi di kuartal III-2025. Daya tahan fundamental AKRA pun mendorong harga sahamnya di tengah koreksi Indeks Harga Saham Gabungan (IHSG).
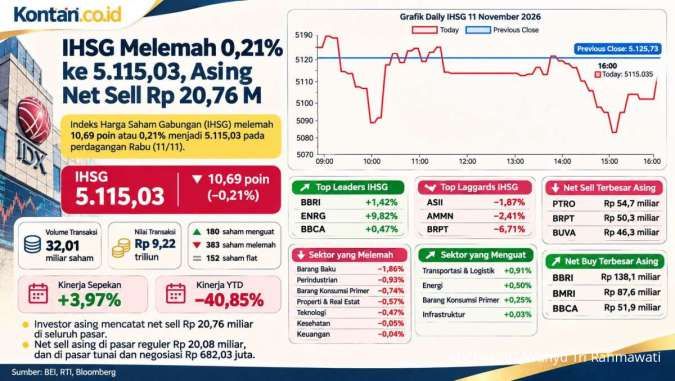
Senin (27/10), saham AKRA ditutup menguat 0,41% ke Rp 1.215 per saham, melanjutkan rebound yang terbentuk sejak 20 Oktober 2025. Ini berlangsung di saat IHSG mengalami koreksi hingga -1,87% pada hari yang sama.
Adapun AKRA mencatatkan pendapatan sebesar Rp 32,39 triliun atau tumbuh 13,22% secara tahunan (YoY) hingga September 2025. Beriringan, laba bersih AKRA turut tumbuh 12,29% YoY menjadi Rp 1,65 triliun selama periode sembilan bulan.
Analis Indo Premier Seritas Ryan Winipta dan Reggie Parengkuan menuturkan, hasil itu sebetulnya berada di bawah perkiraan lantaran cuma 67% proyeksi internal dan 65% proyeksi konsensus.
Ini efek kinerja kuartal III yang terkoreksi. Mereka mencatat laba bersih AKRA di kuartal III-2025 sebesar Rp 470 miliar, relatif datar secara tahunan tetapi turun 24% dari kuartal II-2025 (QoQ).
"Ini akibat penurunan margin minyak bumi dan tidak adanya penjualan lahan industri pada periode tersebut," tulisnya dalam riset Jumat (24/10).
Baca Juga: Jadi Pengendali Baru Geoprima Solusi (GPSO), PIMSF Menggelar Tender Wajib
Sementara untuk pendapatan kuartal III cenderung stabil dengan penurunan 2% dari kuartal sebelumnya. Segmen bahan kimia mencatat pertumbuhan volume signifikan hingga 20% QoQ, mendorong kenaikan pendapatan 13% QoQ menjadi Rp 1,9 triliun.
Namun, penurunan pendapatan minyak dan gas sebesar 2% QoQ serta nihilnya penjualan lahan di kawasan industri menekan laba kotor konsolidasi hingga 21% QoQ.
Lalu, margin segmen perdagangan dan distribusi turun menjadi 6% akibat pergeseran komposisi pelanggan dari sektor tambang ke pasar umum yang marginnya lebih rendah.
Meski demikian, prospek kuartal IV-2025 dinilai positif. Manajemen memperkirakan peningkatan pendapatan utilitas dari pelanggan baru seperti Xinyi Glass, Xinyi Solar, dan Golden Elephant akan mulai terlihat pada kuartal IV.
Selain itu, terdapat potensi serah terima lahan sekitar 40–60 hektare pada akhir tahun yang dapat menjadi katalis pendapatan non-reguler.
Dengan demikian, panduan manajemen untuk penjualan lahan setahun penuh 2025 tetap di kisaran 80–110 hektare, dengan target laba bersih 2025 sekitar Rp 2,4 triliun – Rp 2,6 triliun.
Analis Maybank Sekuritas Indonesia Hasan Barakwan juga memperkirakan kinerja AKRA akan pulih di kuartal IV-2025. Dia memproyeksi pertumbuhan laba sekitar 16% QoQ berkat kontribusi penjualan lahan serta stabilnya performa segmen trading & distribution (T&D).
Selain itu, masalah operasional yang terjadi baru-baru ini di segmen ritel BP AKR diperkirakan tidak akan memiliki dampak material terhadap laba keseluruhan. Sebab, kontribusi dari bisnis ini tetap minimal, hanya sekitar 2% dari total volume distribusi bahan bakar.
Karenanya, Hasan turut mempertahankan proyeksi laba tahun 2025-2026, masing-masing Rp 2,42 triliun dan Rp 2,57 triliun. Hasan mempertahankan rekomendasi buy dengan target harga Rp 1.850 per saham.
"Kami juga menilai AKRA sebagai saham berdividen tinggi dengan potensi imbal hasil 9%–10% per tahun, didukung rasio payout di atas 80%," jelasnya.
Indo Premier Sekuritas juga mempertahankan rating beli dengan target harga Rp 1.480 per saham. Valuasi AKRA yang masih menarik di tengah ekspektasi pasar yang rendah turut menjadi pertimbangannya.
Baca Juga: BSI (BRIS) Cetak Laba Rp 5,69 triliun Hingga Kuartal III, Tumbuh 11,45%
Sementara untuk jangka pendek, Analis MNC Sekuritas Herditya Wicaksana memperingatkan ada potensi penurunan saham AKRA. Dia melihat secara teknikal posisi AKRA masih berada di fase uptrend, tetapi pada perdagangan kemarin disertai dengan munculnya tekanan jual.
"MACD masih berpeluang menguat di area positif dengan Stochastic yang mulai bergerak menyempit dan rawan terjadinya deadcross," terangnya.
Dus, ia memberikan rekomendasi buy on weakness dengan support di Rp 1.180 dan resistance Rp 1.260.
Disclaimer on: Berita ini bukan ajakan untuk membeli atau tidak membeli saham apa pun. Segala keputusan investasi beserta risikonya menjadi tanggung jawab Anda sepenuhnya.