Prospek Indofood Sukses Makmur (INDF) Ditopang dari Segmen Agribisnis
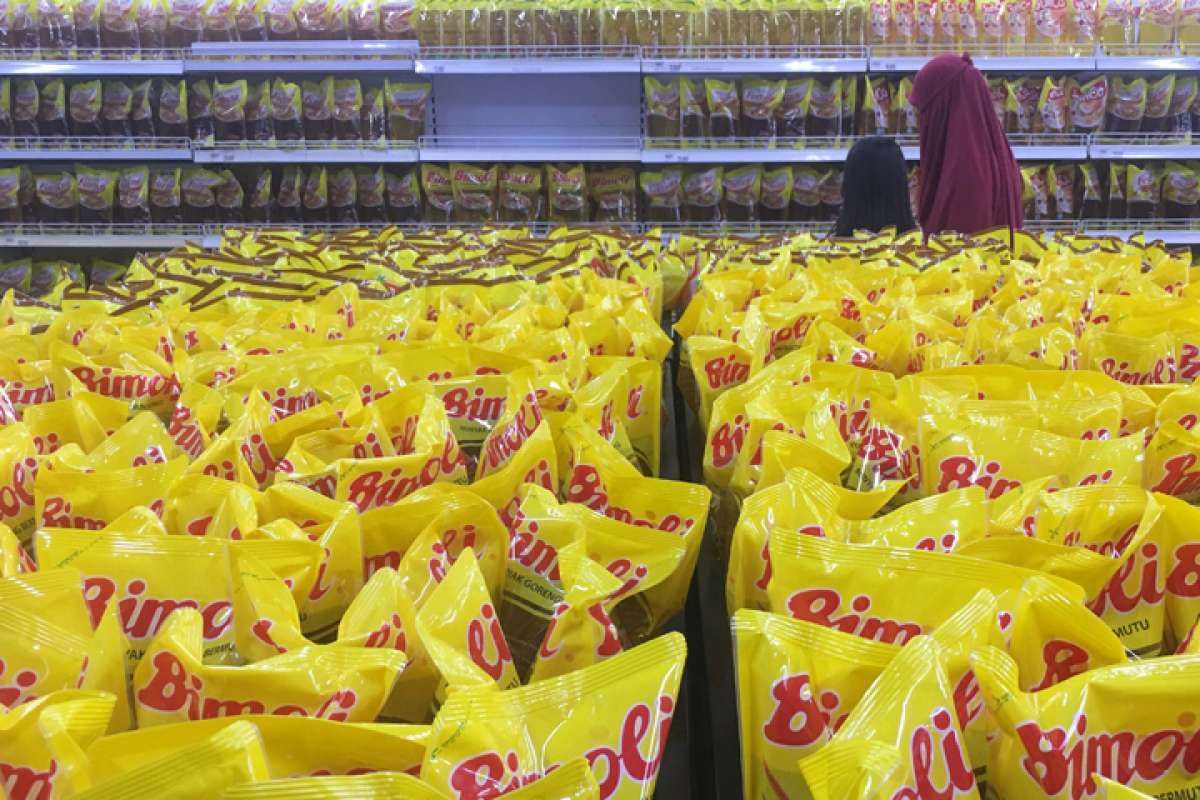
KONTAN.CO.ID - JAKARTA. Prospek PT Indofood Sukses Makmur Tbk (INDF) dinilai masih moncer di tahun ini. Pasalnya, INDF memiliki anak usaha yang mendapat keuntungan langsung dari kenaikan harga komoditas.
Analis Pilarmas Investindo Sekuritas Okie Ardiastama mengatakan, kenaikan harga crude palm oil (CPO) dan kekuatan pasar domestik menjadi kontributor pendapatan INDF. Sepanjang sembilan bulan pertama di 2021, kontribusi pendapatan sektor perkebunan juga menjadi salah satu penopang pertumbuhan kinerja Indofood.
Analis BRI Danareksa Sekuritas Natalia Sutanto dalam risetnya menuliskan, lini bisnis perkebunan membukukan pertumbuhan pendapatan tertinggi, yakni 36% secara year on year (yoy) menjadi Rp 11,75 triliun.
indfBaca Juga: Ini Rekomendasi Saham yang Bisa Dilirik Saat IHSG Diramal Melemah pada Selasa (18/1)
Secara total, kontribusi lini agribisnis masih sebesar 16,37% dari total pendapatan sembilan bulan pertama 2021, sebesar Rp 72,81 triliun. "Kenaikan tersebut ditopang dari kenaikan harga jual CPO, sedang volume penjualan cenderung stagnan," ujar Natalia.
Harga jual rata-rata CPO dan palm kernel menurut Natalia masing-masing naik 31% secara yoy dan 60% secara yoy. "Padahal volume penjualan sawit turun 2%," jelas dia.
Lini bisnis INDF yang lain juga sukses mencetak kenaikan pendapatan. Pendapatan anak usaha INDF, yakni PT Indofood CBP Sukses Makmur Tbk (ICBP), misalnya, naik 26%. Pendapatan Bogasari naik 14%. Sedangkan pendapatan divisi distribusi tumbuh 13% secara yoy.
Menurut Natalia, sepanjang tahun lalu, INDF juga berhasil membukukan kenaikan margin operasional dari 13,9% menjadi 16,6%. Kenaikan margin terbesar terjadi di divisi agribisnis, menjadi 13,6% dari semula 7,1%.
ICBP juga berhasil telah menaikkan harga jual mi instan di awal tahun lalu. Alhasil, emiten ini sukses mencatatkan kenaikan margin operasional dari 18,4% menjadi 20,5%. Natalia menyebut, penurunan margin EBIT terjadi pada Bogasari, yakni dari sebelumnya 8,9% menjadi 6,5%. Ini karena kenaikan harga gandum lebih tinggi yakni naik 26% secara yoy.
Proyeksi kinerja
Muhammad Fariz Analis Ciptadana Sekuritas menyoroti biaya bunga juga lebih tinggi akibat akuisisi Pinehill, naik 94%. Karena itu, Fariz menuliskan dalam risetnya, faktor risiko terbesar dari INDF adalah daya beli yang rendah dan pertumbuhan ekonomi yang lebih rendah.
Baca Juga: Menyongsong Musim Dividen, Simak Rekomendasi Saham Pilihan Mirae Asset Sekuritas
Dua faktor tersebut bisa mengakibatkan penurunan volume penjualan produk INDF. Maklum, perusahaan ini masih membutuhkan dana besar untuk membiayai akuisisi Pinehill.
Sepanjang tahun lalu, Fariz memperkirakan INDF bisa membukukan pendapatan Rp 82,96 triliun dengan laba bersih Rp 5,98 triliun. Sedangkan pada tahun ini, INDF diperkirakan bisa mengantongi pendapatan sebesar Rp 86,69 triliun dengan laba bersih Rp 6,17 triliun.
Natalia juga merevisi naik proyeksi laba bersih INDF sebesar 9% untuk 2021 dan 7% untuk 2022. Alhasil, laba bersih INDF sepanjang 2021 diperkirakan meningkat menjadi Rp 7,22 triliun, sedangkan laba bersih 2022 tumbuh ke Rp 7,7 triliun. Kemudian, pendapatan 2021 diprediksi terkerek 22,6% yoy menjadi Rp 100,19 triliun dan pendapatan 2022 tumbuh 5,6% yoy menjadi Rp 105,8 triliun.
"Berdasarkan analisis sensitivitas kami, INDF tidak terlalu terpengaruh oleh pergerakan harga CPO karena divisi agribisnis mengimbangi penurunan di ICBP," ucap Natalia. Namun, ia melihat akan ada dampak negatif dari harga gandum yang lebih tinggi, sehingga akan meningkatkan biaya yang berpotensi berefek ke margin.
Analis Sinarmas Sekuritas Elvira Natalia dalam risetnya menuturkan, segmen CBP akan terus menjadi tulang punggung kinerja INDF. Sementara segmen agribisnis akan menjadi penyangga marginnya.
Baca Juga: Rekomendasi Saham Sektor Konsumer yang Masih Menarik Untuk Dilirik
Elvira dan Natalia rekomendasi buy saham INDF dengan target harga masing- masing Rp 7.800 dan Rp 8.700 per saham. Fariz juga rekomendasi buy dengan target Rp 8.000. Saham INDF turun 0,77% ke Rp 6.425, Selasa (18/1).