Meneropong Prospek Bank Syariah BUMN Hasil Merger
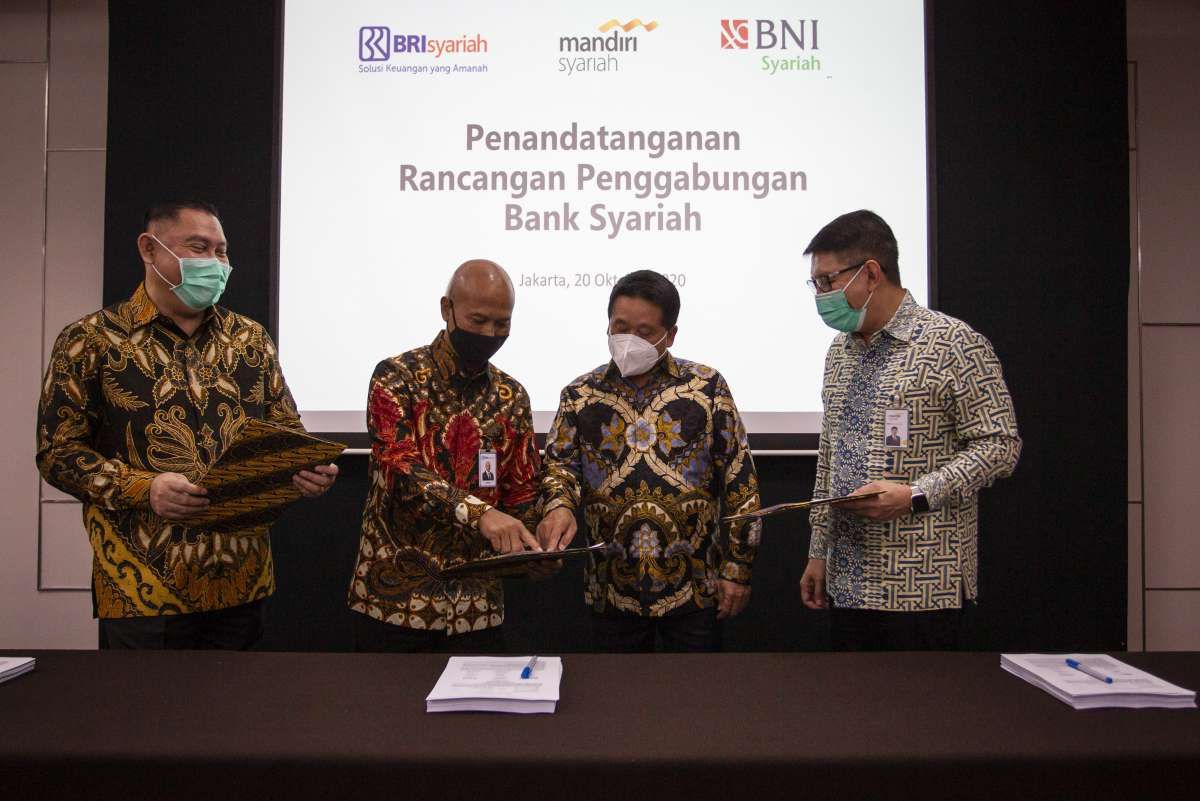
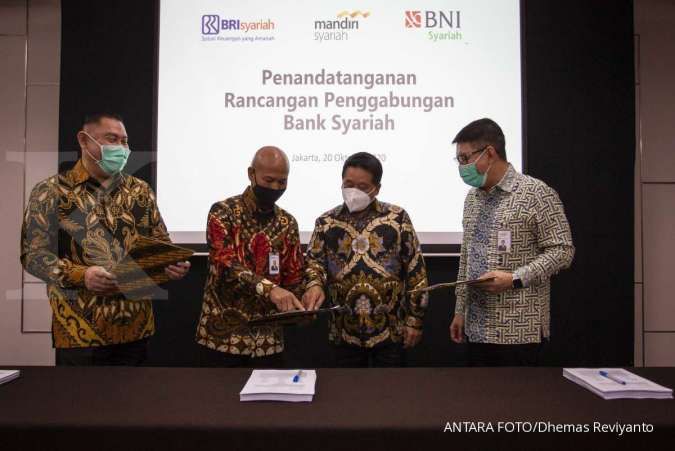
KONTAN.CO.ID -JAKARTA. Mimpi negeri ini untuk memiliki bank syariah terbesar di Tanah Air lewat skema merger bank syariah Badan Usaha Milik Negara (BUMN), bakal terwujud. Mimpi itu dimulai, setelah digelarnya penandatanganan conditional merger agreement (CMA) tiga bank syariah BUMN, Senin pekan lalu (12/10).
Penandatanganan CMA yang berlangsung di Jakarta itu, dilakukan Direktur Utama PT Bank BRIsyariah Tbk Ngatari, Direktur Utama PT Bank BNI Syariah Abdullah Firman Wibowo, dan Direktur Utama PT Bank Syariah Mandiri Toni EB Subari, yang kini menjabat Direktur PT Bank Mandiri Tbk.
Dan, pada Rabu (21/10) lalu, prospektus skema merger pun terbit. Berdasarkan prospektus, PT Bank Mandiri Tbk (BMRI) selaku induk BSM bakal menguasai 51,2% kepemilikan bank hasil merger. Sementara itu, PT Bank Negara Indonesia (BBNI) sebesar 25,0%, PT Bank Rakyat Indonesia Tbk (BBRI) 17,4%, DPLK BRI-Saham Syariah 2% dan publik 4,4%.
Adapun, Kementerian BUMN akan menjadi pemegang saham pengendali terakhir alias ultimate shareholder. Ketiga bank syariah yang akan dimerger bergabung dalam satu entitas dengan nama sementara PT Bank BRISyariah Tbk. Sebelumnya, beredar kabar nama bank syariah hasil merger akan menjadi Bank Amanah.
Bank hasil merger akan tetap jadi perusahaan terbuka dan tercatat di Bursa Efek Indonesia dengan kode saham BRIS, mengacu pada entitas PT Bank BRISyariah Tbk. Sesuai rencana, target efektif penggabungan bank hasil merger akan selesai pada 1 Februari 2021.
Boleh dibilang, penandatanganan CMA merupakan awal dari proses bersejarah lahirnya bank umum syariah nasional berkaliber global. Sebab, sejak bank syariah pertama berdiri di Indonesia pada tahun 1991, hingga kini belum ada bank syariah yang mampu memiliki aset lebih dari Rp 115 triliun.
Sebut saja, PT Bank Muamalat yang merupakan pionir bank syariah di Indonesia. Bank Syariah yang berdiri pada tahun 1991 itu, hanya memiliki aset Rp 48,65 triliun dengan modal inti hanya sebesar Rp 3,34 triliun per kuartal II-2020.
Sementara itu, pada periode serupa, Bank Syariah Mandiri yang notabene menduduki posisi pertama sebagai bank syariah terbesar di Nusantara, hanya mampu mengempit aset sebesar Rp 114,4 triliun dengan modal inti cuma Rp 9,44 triliun.
Tak heran, jika kini rata-rata bank syariah hanya bisa masuk kategori bank BUKU I dan BUKU II, yang modal intinya berada di kisaran Rp 1 triliun-Rp 5 triliun. Tabloid KONTAN mencatat, saat ini hanya ada tiga bank syariah yang sudah mampu menembus BUKU III dengan modal inti berkisar antara Rp 5 triliun hingga Rp 30 triliun, yakni Bank Mandiri Syariah, BNI Syariah dan BTPN Syariah.
Dua nama bank syariah yang disebut terakhir itu, bahkan, baru bisa lolos ke BUKU III pada tahun ini. Pada Maret 2020 lalu, misalnya, BNI Syariah berhasil naik kelas dan menembus kategori bank BUKU III setelah pemegang saham perseroan menambah modal inti menjadi Rp 5 triliun, naik dari sebelumnya Rp 4,5 triliun pada Desember 2019.
Sementara itu, BTPN Syariah resmi menjadi bank kelompok BUKU III berdasarkan persetujuan dari Otoritas Jasa Keuangan (OJK) pada 7 Juli 2020. Saat ini, modal inti perusahaan sudah mencapai Rp 5,8 triliun atau meningkat Rp 387 miliar (7,18%) dibandingkan dengan posisi 31 Desember 2019.
Aset dan modal jumbo
Nah, jika merger berjalan mulus, maka Indonesia akan memiliki bank syariah dengan aset dan modal inti super jumbo. Kelak, total aset bank merger bakal mencapai Rp 220 triliun hingga Rp 225 triliun dengan modal inti sekitar Rp 20,4 triliun atau mendekati ketentuan Bank BUKU IV yang memiliki modal inti minimal Rp 30 triliun.
Hery Gunardi, Ketua Tim Integration Merger Office (IMO) Bank Syariah BUMN menegaskan, hingga tahun 2025 mendatang, dengan asumsi konservatif, aset bank merger ini bisa mencapai Rp 390 triliun dengan pembiayaan Rp 272 triliun dan dana pihak ketiga (DPKP) senilai Rp 335 triliun. "Labanya bisa Rp 2,2 triliun," kata Hery.
Sah-sah saja, memang, jika Hery optimistis. Pasalnya, dengan total populasi 270 juta jiwa, Indonesia merupakan negara Muslim terbesar di dunia. Kondisi ini, tentu, akan membuka peluang bank syariah hasil merger untuk meningkatkan penetrasi bisnis di industri ini.
Apalagi, bank hasil merger juga ditunjang lebih dari 1.200 cabang dan 1.700 jaringan ATM, serta didukung hampir 20.000 orang karyawan. "Jadi bank hasil merger akan memiliki layanan berbasis syariah yang komprehensif bagi semua segmen nasabah," kata Toni EB Subari, yang juga menjabat Ketua Umum Asosiasi Bank Syariah Indonesia.
Yang menjadi pertanyaan sekarang, mampukah bank hasil merger bersaing dengan bank konvensional?
Bukan apa-apa, saat ini penetrasi bank syariah di Indonesia masih terbilang kecil. Meskipun memiliki mayoritas penduduk muslim, perbankan syariah di Tanah Air kurang punya penetrasi pasar dibanding negara-negara islam di kawasan Timur Tengah atau di Asia Tenggara seperti Malaysia.
Di negeri jiran, penetrasi perbankan syariah bisa 40%-50%. Bank Negara Malaysia mencatat, sektor perbankan syariah di tahun lalu membukukan penambahan aset sebesar 63,38 miliar ringgit atau Rp 211,68 triliun.
Per Desember 2019, total aset perbankan syariah di Malaysia mencapai 835,19 miliar ringgit atau setara Rp 2.789 triliun. Penetrasi bank syariah di Timur Tengah, bahkan lebih tinggi lagi, mencapai 80%-90%.
Bandingkan dengan industri perbankan syariah di Indonesia yang hanya memiliki penetrasi di level 8,5%-9%. Di sepanjang tahun 2019, berdasarkan data Statistik Perbankan Syariah OJK, total aset bank umum syariah (BUS) nasional hanya sebesar Rp 350,36 triliun. Dilihat dari sisi aset, per 31 Juli 2020, perbankan syariah juga hanya mampu menggenggam porsi 6% dari total aset seluruh perbankan nasional.
Sementara itu, total aset unit usaha syariah (UUS) hanya sebesar Rp 174,20 triliun. Dus, jika ditotal, aset perbankan syariah Indonesia hanya mencapai sekitar Rp 524 triliun. Total aset ini, juga jauh lebih kecil dibandingkan bank konvensional. Di tahun 2019, total aset bank umum konvensional di Tanah Air sudah menembus Rp 8.212,5 triliun.
Toh, bukan berarti peluang bank syariah hasil merger untuk memperbesar potensi pasarnya, tertutup sama sekali.
Fauziah Rizki Yuniarti, Pengamat Ekonomi Syariah dari INDEF menilai, tugas utama bank syariah hasil merger adalah menarik nasabah dari bank konvensional dan menarik unbanked people. Sebab, pengetahuan dan pemahaman masyarakat tentang perbedaan bank syariah dan bank konvensional masih rendah.
Tidak hanya bagi masyarakat pelosok, masyarakat yang tinggal di daerah perkotaan pun masih banyak yang menganggap bank syariah dan bank konvensional sama. "Nilai-nilai universal dari bank syariah harus ditonjolkan untuk menarik nasabah-nasabah tersebut," kata Fauziah.
Fauziah mengingatkan, bank syariah hasil merger jangan lagi terjebak pada slogan "Indonesia merupakan populasi muslim di terbesar di dunia". Sebab, selama hampir dua dekade, bisnis perbankan syariah mager alias malas bergerak dari pangsa pasar 5%-6%. "Bank syariah harus “menjual” hal lain selain agama," imbuh dia.
Bank syariah hasil merger juga harus bisa jadi Bank Buku IV. Saat ini, bank Buku IV adalah BRI, Bank Mandiri, BCA, BNI, CIMB, dan Bank Danamon, Bank Panin dan Bank Permata. Sedangkan posisi bank syariah tertinggi, ya itu tadi, hanya di kelompok Buku III.
Lalu, dari mana tambahan modal bank syariah hasil merger untuk naik ke BUKU IV? Hal ini, kata Fauziah, penting untuk diperhatikan. Apakah nantinya penambahan modal berasal dari pemerintah, dari bank induk sebelum penggabungan, atau dari publik.
Masuk keuangan digital
Menurut Fauziah, menjadi bank Buku IV sangat penting bagi bank syariah hasil merger. Alasannya, hal ini akan membuka kesempatan bank syariah hasil merger untuk masuk ke ceruk bisnis layanan keuangan digital alias LKD (online wallets), seperti Gopay, Dana, Ovo, dan lain-lain.
Di masa pandemi ini, digitalisasi ekonomi menjadi tulang punggung. Semua lini bisnis harus merambah menjadi digitalisasi jika ingin bertahan hidup. Apalagi, pangsa pasar LKD masih sangat besar dan terus berkembang. " Bank syariah baru harus investasi masif di IT infrastructure. Masuk ke digital banking," saran Fauziah.
Pendapat senada diungkapkan Agustianto Mingka, Ketua Bidang Hubungan Kelembagaan Ikatan Ahli Ekonomi Islam Indonesia (IAEI). Dia bilang, pemerintah harus menambah modal bank syariah hasil merger untuk bisa masuk ke BUKU IV. Pasalnya, kalau hanya bercokol di BUKU III, ruang gerak bank syariah hasil merger masih terbatas.
Selain itu, banyak bank konvensional yang juga bertengger di kelompok BUKU III. Dus, bank syariah hasil merger akan bersaing ketat dengan banyak bank konvensional di kelompok ini. "Jadi, pemerintah harus suntik modal ke bank syariah baru hasil merger. Dana bisa diambil dari penyertaan modal negara (PMN) atau Badan Pengelola Keuangan Haji (BPKH)," kata Agustianto.
Meski demikian, pemerintah optimistis, bank syariah hasil merger bisa masuk ke dalam bank BUKU IV. "Melalui penggabungan, harapan untuk memiliki bank syariah BUKU IV akan sangat terbuka," kata Heru Kristiyana, Kepala Eksekutif Pengawas Perbankan OJK.
Kita lihat saja nanti.
Selanjutnya: Menanti merger tiga bank syariah pelat merah