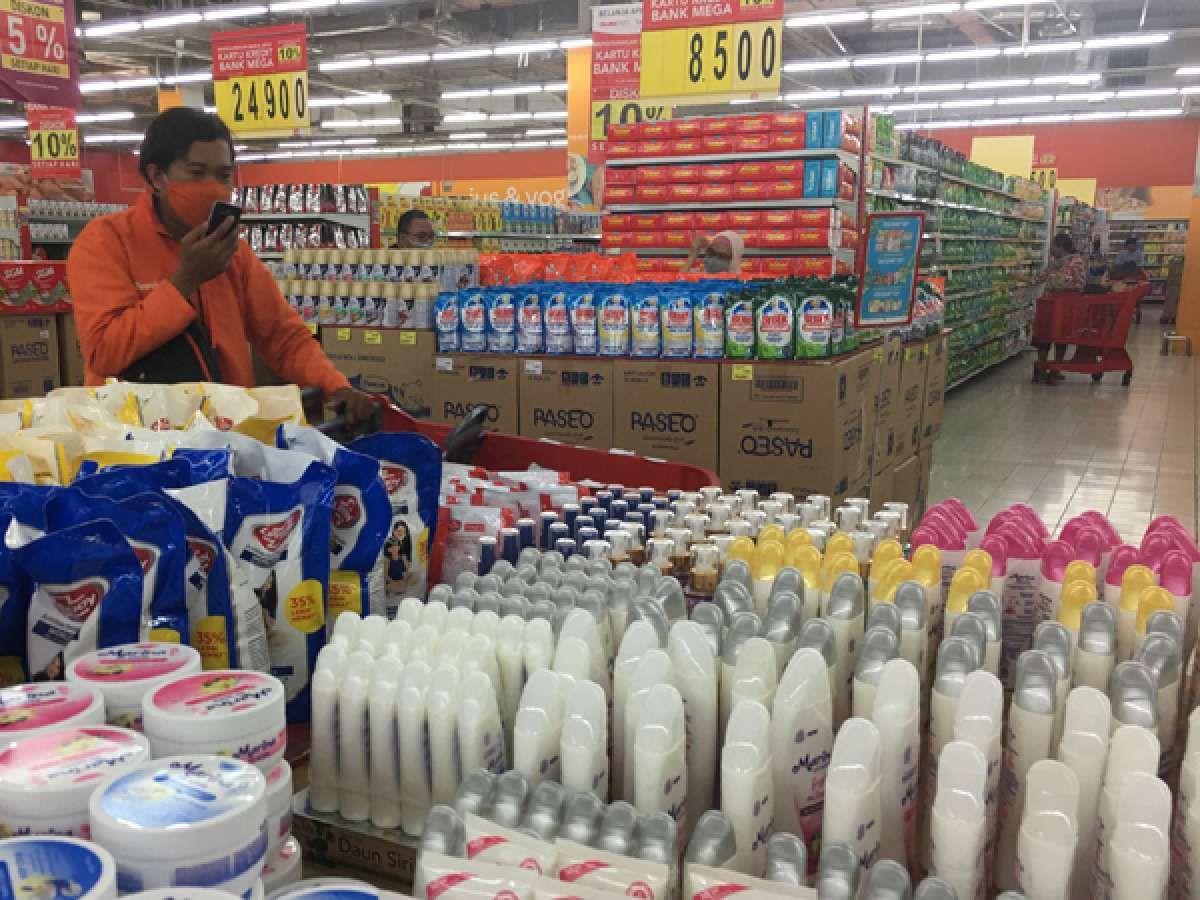
KONTAN.CO.ID - JAKARTA. Potensi pemulihan ekonomi bakal menjadi salah satu sentimen positif bagi emiten sektor barang konsumsi pada tahun depan. Meski begitu, ada sejumlah sentimen negatif yang bakal menjadi penghalang prospek emiten barang konsumsi di tahun depan.
Analis Jasa Utama Capital Sekuritas Cheryl Tanuwijaya mengatakan, saham dari sektor barang konsumsi berpotensi tumbuh seiring pemulihan ekonomi dan meningkatnya aktivitas masyarakat. Proyeksi Bank Indonesia (BI) atas inflasi Indonesia pada 2022 masih sama seperti tahun ini yaitu 2%-4%.
Memang, kata Cheryl, kenaikan harga komoditas meningkatkan pendapatan di wilayah penghasil komoditas. Namun, kenaikan harga komoditas juga turut mengerek tinggi inflasi. Jika inflasi naik tinggi, pada gilirannya juga akan menekan kembali daya beli konsumen secara umum.
Baca Juga: Pendapatan diprediksi pulih pada 2022, cek rekomendasi saham KINO
Cheryl menyatakan, sentimen positif yang bisa mendukung kinerja emiten sektor barang konsumsi adalah tingkat vaksinasi di Indonesia yang sudah di atas rekomendasi WHO yakni 40%. Hingga akhir November 2021, populasi masyarakat Indonesia yang sudah menerima vaksinasi lengkap sebesar 40,2%.
Associate Director of Research and Investment Maximilianus Nico Demus mengatakan, tingkat vaksinasi yang tinggi serta menurunnya jumlah kasus Covid-19, telah meningkatkan mobilitas masyarakat. "Hal ini akan mendorong terciptanya lapangan pekerjaan yang lebih banyak sehingga pengangguran berkurang. Alhasil, akan lebih banyak daya beli yang tercipta dengan adanya pemulihan ekonomi bagi semua orang," tutur dia, Minggu (28/11).
Bagi analis BRI Danareksa Sekuritas, Natalia Sutanto, pertumbuhan ekonomi di tahun 2022 juga akan membawa pendapatan emiten barang konsumsi meningkat. Sebab jika terjadi kenaikan daya beli maka emiten barang konsumsi akan lebih mudah untuk menaikkan harga jual rata-rata mereka.
Margin tergerus
Sehingga margin laba yang selama ini tertekan karena persaingan bisnis dan kenaikan harga komoditas bisa terbayar. "Tahun 2022, kami memperkirakan, pertumbuhan pendapatan emiten fast moving consumer goods yang kami kaver akan tumbuh 6,6% dengan laba bersih naik 7,9% secara yoy," tulis Natalia dalam riset 24 November 2021.
Baca Juga: Laba tertekan, ini rekomendasi saham Mayora Indah (MYOR)
Hitungan dia, angka ini menurun dari tahun 2021 yang diperkirakan pendapatan naik 14,8%. Kenaikan ini ditopang oleh Grup Indofood yang tumbuh paling kencang.
Kenaikan harga komoditas yang masih berlangsung hingga kuartal IV tahun ini akan menyulitkan emiten barang konsumsi jika tidak segera menaikkan harga jual. Sebab bisa jadi margin laba akan semakin tergerus.
Cheryl berpendapat, emiten barang konsumsi juga masih dihadapkan sentimen buruk dari kenaikan PPN menjadi 11% di bulan November.
Selain itu, kenaikan upah buruh yang rencananya secara rata-rata hanya 1% an, dan hadirnya mutasi virus Covid-19 dari Afrika, yakni omicron berpotensi menggerus prospek saham emiten barang konsumsi.
Dengan adanya varian baru tersebut, Cheryl belum dapat memberikan proyeksi kinerja emiten barang konsumsi untuk tahun depan.
Natalia menyarankan netral pada saham sektor konsumsi. "Pertumbuhan pendapatan sektor konsumer memang positif dan berkorelasi dengan kenaikan upah minimum yang berpotensi menaikkan daya beli masyarakat," kata dia.
Baca Juga: BI perkiraan inflasi November 0,34%, dipicu kenaikan harga telur dan minyak goreng
Selama ini emiten barang konsumsi pun sudah melakukan efisiensi dalam pengadaan bahan baku, produksi, distribusi logistik dan biaya operasional. "Kami mencatat beberapa perusahaan berhasil mempertahankan bahkan mengurangi belanja operasional," ujar Natalia.
Pada sektor ini, BRI Danareksa Sekuritas menyarankan beli pada saham PT Indofood CBP Sukses Makmur Tbk (ICBP) dan PT Indofood Sukses Makmur Tbk (INDF). Natalia menyatakan, dengan kenaikan harga komoditas Grup Indofood akan menjadi satu-satunya emiten sektor barang konsumsi yang menikmati keuntungan tanpa mempersoalkan kenaikan harga bahan baku. Maklum INDF memiliki anak usaha di bidang perkebunan sawit yang bisa dengan mudah memasok keuntungan pada segmen lain.
Sedangkan saham PT Mayora Indah Tbk (MYOR) dan PT Kino Indonesia Tbk (KINO) direkomendasikan untuk dijual. Adapun rekomendasi hold untuk saham PT Unilever Indonesia Tbk (UNVR).
Cheryl juga merekomendasikan beli saham ICBP karena masih dalam kondisi uptrend. Sementara rekomendasi dari Nico adalah beli saham UNVR, INDF dan ICBP.
Baca Juga: Rupiah Melemah Tertekan Kombinasi Sikap Hawkish dan Kasus Covid-19 Eropa
Berikut pembahasan lebih detil tiap emiten :
Mayora Indah (MYOR)
MYOR meraih pendapatan Rp 6,7 triliun pada kuartal III-2021, naik 15,7% qoq. Peningkatan pendapatan ini didorong penjualan domestik tumbuh 19,9% dan ekspor naik 10%. Sayangnya, naiknya harga bahan baku hingga peningkatan biaya pengiriman menekan laba bersih MYOR. Emiten ini harus menyesuaikan harga jual rata-rata.
Rekomendasi: Sell
Target harga: Rp 2.070
Muhammad Faiz, Ciptadana Sekuritas
Unilever Indonesia (UNVR)
Realisasi pendapatan UNVR di kuartal III-2021 memenuhi 75,3% proyeksi sejumlah analis. Divisi home and personal care menghadapi masa sulit selama ini dengan penjualan turun 14,6% secara yoy. Sementara penjualan pada divisi food & refreshment tumbuh tipis 0,9%. Pembatasan yang lebih longgar memberi sentimen positif bagi UNVR.
Rekomendasi: Sell
Target harga: Rp 4.300
Mimi Halimin, Mirae Asset Sekuritas
Baca Juga: PPKM level 3 diterapkan saat libur Nataru, ini efeknya ke kinerja emiten
Indofood CBP Sukses (ICBP)
Sebagai hasil akuisisi Pinehill, ICBP akan mendapatkan pasar yang lebih luas. Basis pelanggan ICBP naik menjadi 1,15 miliar dari 270 juta dengan titik penjualan mencapai 1 juta dari 750.000 di tahun depan. Analis juga percaya, program bantuan sosial pemerintah akan meningkatkan penjualan mi instan di masa mendatang.
Rekomendasi: Buy
Target harga: Rp 12.000
Willy Goutama, Maybank Kim Eng Sekuritas
Kino Indonesia (KINO)
KINO berencana memacu penjualan dengan menggencarkan promosi. Prospek pemulihan ekonomi di tahun depan akan memberi sentimen positif. Namun, harga komoditas yang meningkat dan promosi yang lebih gencar akan membuat laba bersih KINO di tahun depan akan turun secara yoy menjadi Rp 93 miliar.
Rekomendasi: Sell
Target harga: Rp 1.700
Natalia Sutanto, BRI Danareksa Sekuritas
Baca Juga: U.S. consumer confidence rebounds; spending plans rise strongly