KONTAN.CO.ID - JAKARTA. Perhelatan initial public offering (IPO) dengan nilai emisi jumbo selalu menarik perhatian. Meski begitu, investor jangan kalap. Tak sedikit dari penjaring dana besar ini malah merosot ke bawah harga perdananya.
Tahun 2023 ini, bursa saham sudah kedatangan IPO jumbo dari PT Pertamina Geothermal Energy Tbk (PGEO). Anak usaha PT Pertamina ini menggelar IPO pada 24 Februari 2023 lalu, dengan harga Rp 875 per saham. Dari hajatan IPO, PGEO bisa mengumpulkan dana Rp 10,35 triliun.
Yang terbaru, akan datang PT Trimegah Bangun Persada. Perusahaan Grup Harita yang akan menggunakan kode saham NCKL ini memproduksi nikel dari hulu ke hilir sampai menjadi feronikel. Target dana IPO sekitar Rp 9,7 triliun. Jika tidak ada aral, NCKL akan IPO pada 12 April 2023.
Bergerak di bidang yang sama, akan datang juga anak usaha PT Merdeka Copper Gold Tbk (MDKA) yaitu PT Merdeka Battery Materials Tbk. Perusahaan yang disponsori oleh Grup Saratoga, Garibaldi Thohir, dan Grup Provident ini berencana menggelar IPO pada 18 April 2022 dengan target dana Rp 9,6 triliun. Setelah listing, Merdeka Battery akan menggunakan kode saham MBMA.
Analis Panin Sekuritas Felix Darmawan mengatakan, target emisi besar di atas saham IPO lainnya ini menjadikan saham-saham tersebut menarik perhatian. Ekspektasi masyarakat atas IPO jumbo adalah skala perusahaannya yang besar dan memberikan rasa safety atau aman dalam berinvestasi.
Selain itu, IPO jumbo seiring dengan kapitalisasi pasarnya yang besar menjadi salah satu indikator dari masuknya investor institusi atau strategis sebagai pemegang saham.
Equity Research Analyst Phintraco Sekuritas Rio Febrian bilang, IPO jumbo dengan nilai emisi besar menjadikan ukuran perusahaan juga relatif besar.
"Pelaku pasar cenderung berekspektasi bahwa IPO jumbo dapat mencatatkan kinerja yang relatif baik dan memiliki prospek yang baik ke depannya," kata dia.
Namun, dia mengingatkan, pelaku pasar perlu memperhatikan kembali kondisi kinerja, risiko usaha, rencana penggunaan dana IPO yang jelas, dan strategi serta prospek ke depan. Selama hal itu relatif baik dan secara prospek usaha menarik, pelaku pasar dapat mempertimbangkan untuk investasi pada saham IPO jumbo.
Harga merosot
Sebenarnya, upaya menganalisa terlebih dahulu kondisi keuangan perusahaan dan prospek usahanya, berlaku untuk semua investor sebelum menaruh dana di saham IPO. Pasalnya, saham-saham dengan investasi jumbo, juga tidak selalu menjanjikan untung. Malah, mayoritas saham ini turun dibanding harga IPO-nya.
Ambil contoh IPO jumbo dalam tiga tahun terakhir. Salah satu pengumpulan emisi terbesar di BEI dilakukan PT Bukalapak.com Tbk (BUKA) pada 6 Agustus 2021, yaitu sebesar Rp 21,9 triliun. Ketika IPO, BUKA ditawarkan di Rp 850. Namun pada Kamis (30/3), harganya tinggal Rp 248. Ini artinya, saham BUKA merosot 70,82% sejak IPO.
Penurunan harga saham di bawah IPO juga terjadi antara lain pada PT Dayamitra Telekomunikasi Tbk (MTEL) yang menggelar IPO sebesar Rp 18,7 triliun, dan PT Goto Gojek Tokopedia Tbk (GOTO) yang mengumpulkan dana Rp 13,73 triliun. Bahkan, pendatang baru PGEO sudah turun 19% ke Rp 705, sejak IPO 24 Februari 2023.
Rio menjelaskan, pelemahan saham IPO jumbo dapat disebabkan oleh beberapa faktor. Salah satunya, rasio harga yang kurang menarik. Pelaku pasar akan lebih memilih saham dengan rasio harga yang lebih murah. Selain itu, prospek usaha dianggap kurang menarik ke depannya.
Sentimen baru dan dinamis juga akan mempengaruhi pergerakan harga saham, termasuk IPO jumbo. Misalkan, potensi kenaikan suku bunga acuan dan level suku bunga acuan Bank Indonesia yang relatif tinggi saat ini, akan meningkatkan biaya bunga utang perseroan. Sehingga, secara prospek usaha, baik BUKA, MTEL dan GOTO kurang menarik, mengingat emiten tersebut merupakan emiten yang masih berkembang.
Menurut Rio, salah satu emiten IPO jumbo yang masih layak dilirik, yaitu BUKA. Berdasarkan laporan keuangan September 2022, BUKA memiliki PER 4,99 kali di Senin (27/3) yang relatif lebih rendah dibandingkan PER Sektor Teknologi sebesar 23,99 kali per Februari 2023. Secara teknikal, dia merekomendasikan BUKA speculative buy. Potensi bullish berlanjut selama bertahan di atas Rp 248.
Felix juga sepakat, performa harga saham kembali kepada sisi market domestik yang banyak sentimen negatif baik dari luar maupun dalam negeri. Ini dipengaruhi timeframe investor yang memegang saham bukan untuk portofolio strategis.
"Sehingga, ketika harga turun di bawah harga IPO, menjadi dorongan bagi investor untuk berjualan," kata dia.
Sedangkan terjadinya kelebihan permintaan atau oversubscribed saat penawaran awal bisa menjadi indikator untuk melihat IPO sukses atau tidak. Semakin tinggi permintaan, semakin bagus menjadi sentimen IPO.
Jika investor tertarik mengoleksi saham-saham yang sudah turun ini, Felix menyarankan melihat dulu kondisi pasarnya. Saat sentimen negatif untuk saham sudah lumayan reda, barulah bisa pertimbangkan untuk menyerok saham.
IPO produsen nikel
Nasib IPO jumbo yang harga sahamnya melorot bisa saja mampir kepada PT Trimegah Bangun Persada (TBP) maupun PT Merdeka Battery Materials. Ada baiknya investor mencermati jeroan dua perusahaan ini sebelum beli.
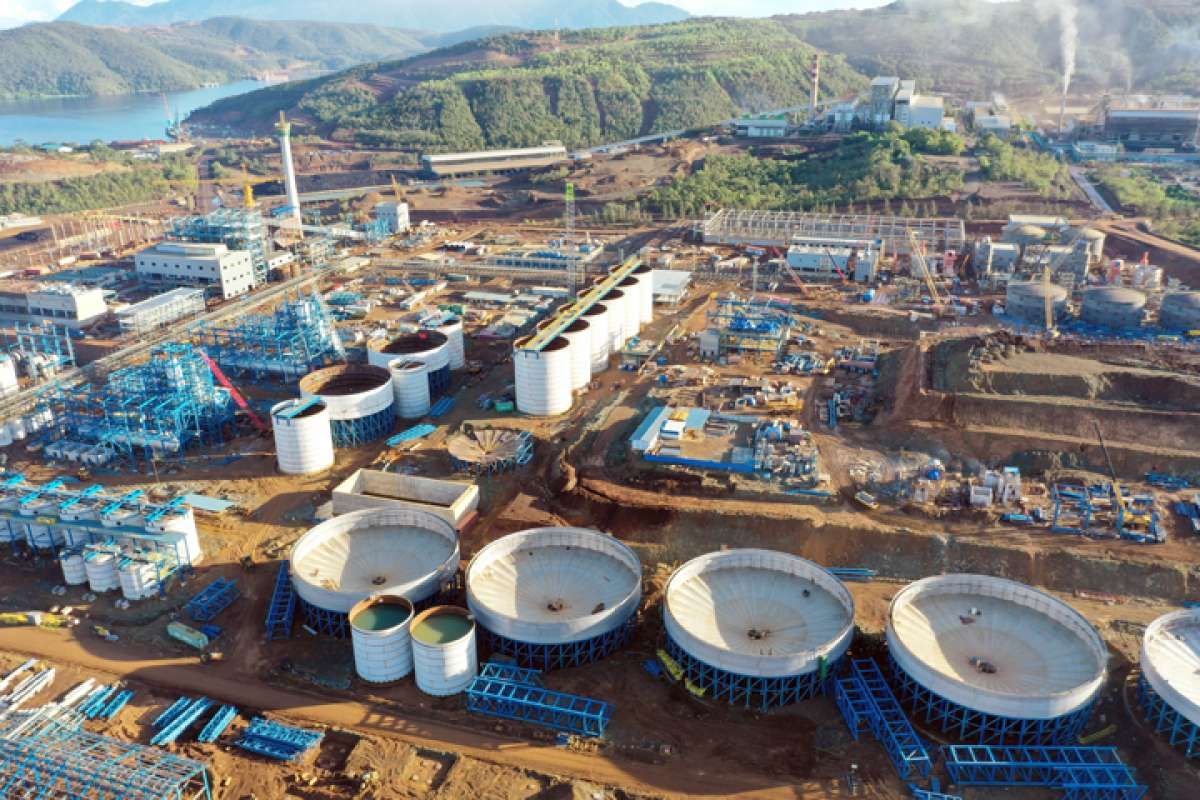
TBP atau lebih dikenal dengan nama Harita Nickel (NCKL) bergerak di bidang usaha pertambangan nikel hulu sampai produksi hilir di Pulau Obi, Maluku Utara.
Perusahaan punya empat lini Rotary Kiln-Electric Furnace (RKEF) dengan kapasitas produksi tahunan sebesar 25.000 ton logam feronikel. Pendapatan NCKL yang berasal dari kontrak dengan para pelanggan mencapai Rp 9,04 triliun per 30 November 2022, naik 17% dibanding periode yang sama di tahun 2021. Sedangkan laba berjalan bersih sebesar Rp 4,33 triliun, naik 239%.
Harita Nickel mengklaim, mempunyai posisi strategis seiring meningkatnya kebutuhan baterai isi ulang di industri kendaraan listrik yang akan medorong permintaan bijih nikelnya. Sebagian dana IPO ini akan digunakan untuk pembangunan konstruksi High Pressure Acid Leaching (HPAL) kedua di Pulau Obi.
Adapun dana IPO yang didapatkan NCKL akan digunakan sebanyak 27,53% untuk pembayaran utang. Lalu 2,12% untuk belanja modal, sebanyak 32,27% untuk keperluan entitas usaha, serta sisanya 38,08% untuk modal kerja.
Lewat IPO, Harita Nickel berencana menawarkan harga Rp 1.220 - Rp 1.250. Penawaran umum akan dimulai 5-10 April mendatang.
Merdeka Battery juga tidak kalah menarik. Perusahaan menggunakan kesempatan IPO ini untuk hilirisasi rantai baterai kendaraan listrik. Sebagian dana IPO akan digunakan untuk pembangunan pabrik berteknologi HPAL dengan kapasitas 60.000 ton tahap 1 hingga rampung 2025 nanti.
Merdeka Battery akan memulai masa penawaran umum 12-14 April mendatang dengan harga Rp 780 - Rp 795. Perusahaan akan resmi listing di BEI pada 18 April mendatang.
Analis MNC Sekuritas Alif Ihsanario melihat, IPO NCKL dan MBMA berbarengan dengan sentimen positif di sektor nikel. Namun, dia mengingatkan, meski potensi baterai listrik besar, pengembangan kendaraan listrik merupakan industri jangka panjang.
Bagi Rio, IPO NCKL dapat diperhatikan karena merupakan produsen nikel murni. Secara prospek, Harita Nickel berada di posisi strategis untuk mendapatkan keuntungan dari kenaikan kebutuhan baterai isi ulang di industri kendaraan listrik (EV). Perusahaan juga memiliki kemitraan strategis dengan berbagai perusahaan dalam rantai nilai material nikel, feronikel dan baterai.
Memang, komposisi utang NCKL menjadi sorotan publik. Sebanyak Rp 19,62 triliun atau 58,4% dari aset merupakan liabilitas. Rio mengakui, rasio debt to equity (DER) NCKL berada di posisi kedua terbesar dibandingkan kompetitornya. Jadi, dapat dikatakan rasio utang NCKL relatif kurang sehat dibandingkan peers.
Akan tetapi, kinerja rasio keuangan lainnya relatif baik dan menarik dibandingkan peers. Sehingga, penggunaan dana untuk pembayaran utang merupakan keputusan yang baik untuk memperbaiki permodalan dan menekan rasio utang.
Valuasi NCKL juga dianggap menarik. "Price to earning ratio (PER) NCKL juga relatif lebih rendah dibandingkan peers," kata Rio.
Selain itu, market cap NCKL akan relatif lebih besar dibandingkan peers.
Begitu juga Felix melihat IPO NCKL akan menarik seiring intensifikasi hilirisasi nikel domestik untuk industri baterai kendaraan listrik.
Felix menghitung, NCKL secara valuasi relatif moderat. Dengan buku keuangan per September 2022, P/E NCKL berada di level 15,92 kali - 17,77 kali. Rasio 15,9 kali ini relatif sama dengan peers atau kompetitor seperti DKFT, IFSH, INCO, dan ANTM.
Kemudian untuk metode EV/EBITDA, saham NCKL mencapai 16,1 kali, berbanding peers di 10,2 kali. Ini memperlihatkan di rasio ini, NCKL relatif premium.
Jadi, siap berbelanja saham NCKL dan MBMA?