Meski Tengah Downtrend, TLKM Dinilai Punya Fondasi Kinerja Lebih Sehat di 2026
KONTAN.CO.ID - JAKARTA. Saham PT Telkom Indonesia (Persero) Tbk (TLKM) masih terjerembap dalam tekanan jual yang masif jelang tutup tahun. Kendati demikian, secercah harapan muncul untuk tahun fiskal 2026, didorong oleh momentum operasional bisnis Fixed Mobile Convergence (FMC) dan disiplin biaya yang kian ketat.
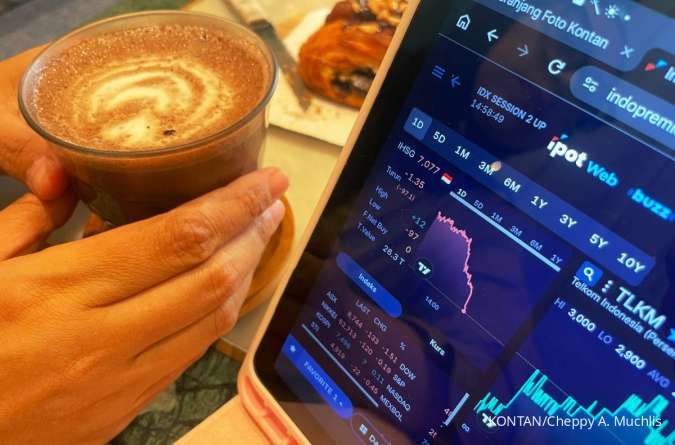
Pada perdagangan Jumat (19/12), saham emiten halo-halo pelat merah ini ditutup memerah, terkikis 1,45% ke level Rp 3.410 per saham. Tren negatif ini memperpanjang rekor pelemahan mingguan sebesar 3,94%, yang mengakumulasi penurunan bulanan hingga 5,8%.
Analis MNC Sekuritas, Herditya Wicaksana, menilai tekanan pada saham TLKM belum menunjukkan tanda-tanda mereda. Secara teknikal, pergerakan harga saham TLKM masih terperangkap dalam fase downtrend yang didominasi tekanan jual, meskipun koreksi tertahan di level Moving Average 60 (MA60).
Herditya menegaskan belum terlihat sinyal pembalikan arah (reversal) yang valid. "Indikator MACD dan Stochastic diperkirakan masih rawan menyeret harga melanjutkan koreksinya ke area negatif," ujarnya kepada KONTAN, Jumat (19/12).
Dus, investor disarankan untuk wait and see terlebih dahulu. Herditya mematok level support di Rp 3.370 dan resistance pada Rp 3.540 per saham.
Baca Juga: Saham MORA Meroket Ribuan Persen, Ini Risiko & Peluang Pasca Merger dengan MyRepublic
Konsolidasi dan Kualitas Laba
Di tengah tren harga yang masih lesu, fundamental TLKM diprediksi tetap solid memasuki 2026. Analis KB Valbury Sekuritas, Steven Gunawan, memproyeksikan tahun 2026 akan menjadi fase konsolidasi kinerja dengan fokus pada perbaikan kualitas pendapatan.
"Pertumbuhan TLKM ke depan lebih ditopang oleh monetisasi FMC dan ekspansi segmen Business-to-Business (B2B), bukan lagi mengandalkan ekspansi agresif pelanggan seluler," ungkap Steven.
Steven merinci, pendapatan segmen korporasi pada 2026 diproyeksikan tumbuh sekitar 4% secara tahunan (year on year/YoY), didorong oleh lonjakan permintaan layanan cloud, ICT, dan managed services. Sementara itu, pendapatan gabungan Telkomsel—termasuk IndiHome B2C—diperkirakan tetap bertumbuh meski didera tekanan Average Revenue Per User (ARPU).
Stabilnya basis pelanggan seluler dan penetrasi konvergensi dinilai menjadi bantalan utama kinerja. "Konvergensi membuat retensi pelanggan lebih kuat dan membuka peluang peningkatan nilai per pelanggan, meski persaingan fixed broadband masih ketat," imbuhnya.
Di segmen IndiHome, kinerja diprediksi tetap positif berkat strategi paket yang lebih sederhana dan berbasis retensi. Langkah ini dinilai ampuh menjaga pertumbuhan sekaligus menekan risiko migrasi pelanggan (churn rate).
Baca Juga: Saham UNTR Diprediksi bisa Capai Rp 32.000 tapi Disertai Lampu Kuning Akibat Batubara
Disiplin Biaya Kerek Margin EBITDA
Dari sisi profitabilitas, pengendalian biaya (cost discipline) digadang-gadang menjadi katalis utama pada 2026. KB Valbury Sekuritas memperkirakan pertumbuhan biaya operasional akan berada di bawah rata-rata historisnya, membuka peluang peningkatan margin secara bertahap. Beban bunga pun diproyeksikan lebih terkendali seiring tren suku bunga yang melandai.
Sebagai penopang jangka pendek, kinerja kuartal IV-2025 diproyeksikan membaik berkat momentum musiman akhir tahun dan pemulihan operasional dari monetisasi FMC. Ini menjadi fondasi bagi TLKM untuk memasuki 2026 dengan struktur neraca yang lebih sehat.
Dalam risetnya, KB Valbury Sekuritas memproyeksikan pendapatan TLKM sepanjang 2025 mencapai Rp 149,77 triliun. Angka ini terkoreksi tipis 0,12% dibandingkan realisasi tahun 2024 yang berada di level Rp 149,96 triliun. Namun, pendapatan diproyeksikan rebound pada 2026 menembus Rp 155,34 triliun.
Sementara itu, dari sisi operasional, KB Valbury memproyeksikan EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) TLKM akhir tahun ini sebesar Rp 74 triliun, turun 1,35% dari posisi sebelumnya di Rp 75,02 triliun. Adapun pada 2026, EBITDA diproyeksikan kembali tumbuh menjadi Rp 77,22 triliun.