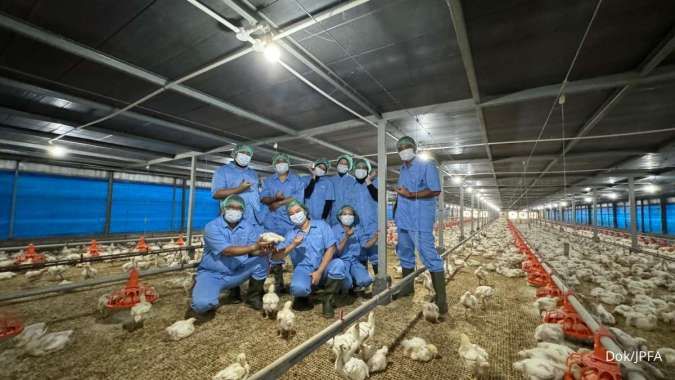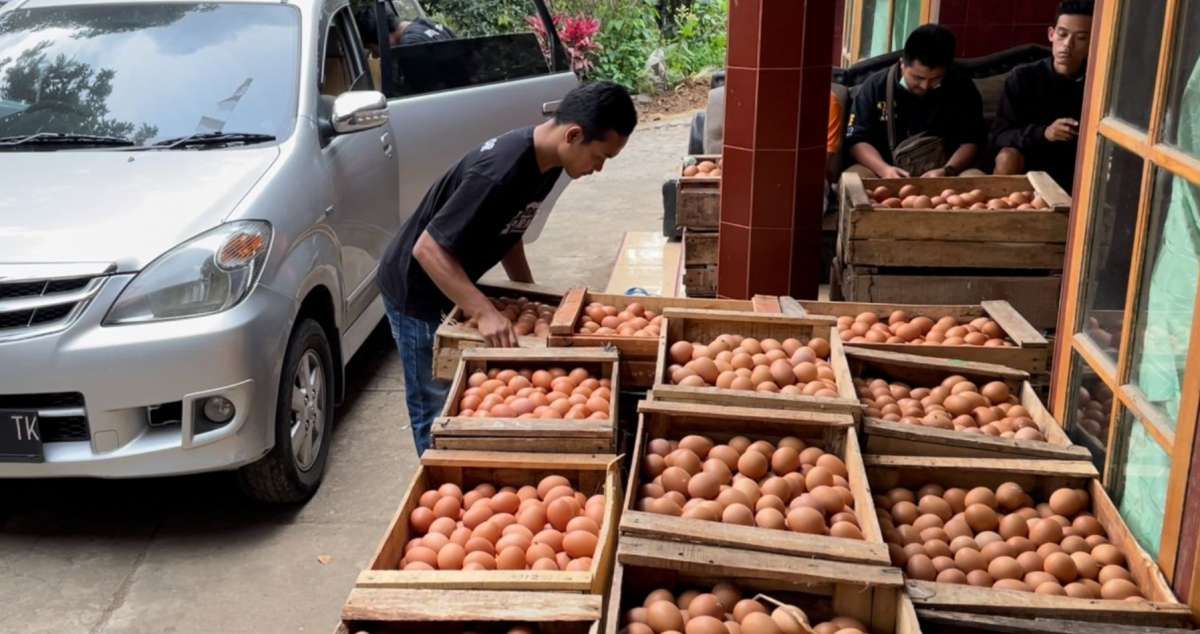
KONTAN.CO.ID - JAKARTA. Meningkatnya harga jagung membuat PT Japfa Comfeed Indonesia Tbk (JPFA) ikut mengerek harga jual produk. Tapi analis menilai cara tersebut tidak serta merta mendorong kinerja sepanjang tahun ini, terutama pada margin laba.
Analis Ciptadana Sekuritas Asia Michael Filbery menilai, langkah JPFA menaikkan harga jual untuk mengatasi efek kenaikan harga jagung tidak signifikan untuk menopang kinerja. Pasalnya, kinerja Japfa masih tertekan di segmen broiler dan harga jual anak ayam usia sehari (DOC).
Di sisi lain, kenaikan harga juga memberikan sinyal baik. Analis BRI Danareksa Sekuritas Victor Stefano dalam risetnya juga menuliskan, kenaikan average selling price (ASP) di seluruh segmen menunjukkan adanya peningkatan konsumsi atau daya beli.
Baca Juga: Kinerja Japfa Comfeed (JPFA) Masih Dibayangi Pergerakan Harga Jual Broiler dan DOC
Michael mengatakan, langkah pemerintah menjalin kerjasama dengan Singapura untuk ekspor ayam cukup positif bagi Japfa. Indonesia nantinya akan mengekspor ayam ke Negeri Singa tersebut untuk menggantikan posisi Malaysia yang menyetop ekspor ayam. Jika berhasil, maka JPFA punya posisi yang baik untuk menangkap pasar ekspor," kata Michael, Senin (20/6).
Michael juga melihat penjualan segmen broiler melonjak pada April-Mei 2022, saat momentum Ramadan dan lebaran. Pada saat itu, harga broiler melonjak menjadi Rp 21.000-Rp 25.000, lebih tinggi dari harga di periode yang sama pada tahun lalu.
Kondisi ini bisa menopang kinerja JPFA di semester I tahun ini. Pada kuartal I lalu, JPFA masih membukukan kenaikan penjualan bersih 12,61% menjadi Rp 12,14 triliun. Hanya saja beban pokok juga ikut naik, sehingga laba bersih JPFA tercatat hanya Rp 603,73 miliar, atau lebih rendah dari kuartal satu tahun lalu, sebesar Rp 858,66 miliar. Ini menandakan langkah Japfa menaikkan harga jual ternyata tidak cukup mengerek kinerja bottom line.
Tapi Analis Mirae Asset Sekuritas Emma A. Fauni dalam risetnya menulis, pendapatan JPFA sudah sesuai ekspektasi. Kenaikan penjualan JPFA didorong kenaikan harga jual rata-rata broiler dan DOC.
Baca Juga: Kokok Emiten Poultry Bakal Kurang Nyaring di Tahun Ini
Tak hanya itu volume penjualan juga meningkat sejalan dengan membaiknya mobilitias penduduk. Segmen pengolahan hasil peternakan dan produk konsumen naik 32,82% yoy menjadi Rp 1,84 triliun.
Kinerja JPFA juga didorong oleh kenaikan bahan baku yang lebih tinggi dari segmen pakan ternak. Namun, Emma menilai kekuatan JPFA masih berada di segmen peternakan unggas, yang ditopang dari kenaikan harga DOC yang lebih tinggi di pasar.
Margin lab
Namun tidak dipungkiri jika margin operasi JPFA turun dibanding kuartal I-2021. Toh, Emma dan Michael masih yakin harga jagung dan kedelai akan menjadi lebih rendah di kuartal berikutnya, karena datangnya musim panen.
Baca Juga: Dibayangi Fluktuasi Harga, Simak Rekomendasi Saham Sektor Poultry
Karena itu Emma memprediksi pendapatan JPFA masih akan naik menjadi Rp 47,12 triliun. Sedang laba bersih jadi Rp 2,09 triliun tahun ini.
Namun, Michael menilai, berbeda dari kuartal sebelumnya, bisnis JPFA bisa terpengaruh kebijakan pemerintah meniadakan culling atau stock adjustment. Ini dapat membuat harga DOC dan broiler kembali rentan pada semester II-2022.
Michael menilai outlook untuk segmen poultry sepanjang tahun ini masih netral. Ia memprediksi penjualan JPFA bisa tumbuh 12,2% secara tahunan menjadi Rp 50,34 triliun tahun ini, Tapi laba bersih stagnan di Rp 2 triliun.
Meski begitu, ketiga analis masih merekomendasikan beli saham JPFA. Michael dan Emma sama-sama menargetkan JPFA di harga Rp 2.000. Sementara, Victor menurunkan target harga saham JPFA dari Rp 1.900 menjadi Rp 1.800 per saham.
Baca Juga: Simak Rekomendasi Teknikal untuk PGAS, ARTO dan JPFA pada Perdagangan Kamis (16/6)