Jebakan Free Float
KONTAN.CO.ID - JAKARTA. Agenda reformasi pasar modal yang digadang otoritas bursa patut diapresiasi. Walaupun reaktif demi mengimbangi langkah Morgan Stanley Capital International (MSCI), upaya itu akan membuat pasar saham Indonesia lebih baik.
Namun, ada satu poin penting yang mesti dicermati ulang karena bisa kontraproduktif; penerapan batas minimum free float 12,5% hingga 15% pada Maret 2027. Yang jadi persoalan bukan pada persentase free float-nya namun lebih soal waktu pelaksanaan.
Berdasarkan data Bursa Efek Indonesia (BEI), per Oktober 2026 ada 328 emiten belum memenuhi ketentuan minimum free float 15%. Jumlahnya setara sekitar 34% dari total 962 emiten yang tercatat di bursa.
Kebutuhan dana untuk menyerap jumlah saham yang dilepas juga sangat banyak. Perhitungan Asosiasi Perusahaan Efek Indonesia (APEI) berdasar data per Agustus 2026, untuk menyerap saham yang dilepas 321 emiten, total dana yang dibutuhkan mencapai 156,91 triliun hingga Maret 2029.
Khusus untuk 78 emiten yang punya kewajiban untuk memenuhi ketentuan pada Maret 2027 saja, total kebutuhan dananya mencapai Rp 86,65 triliun.
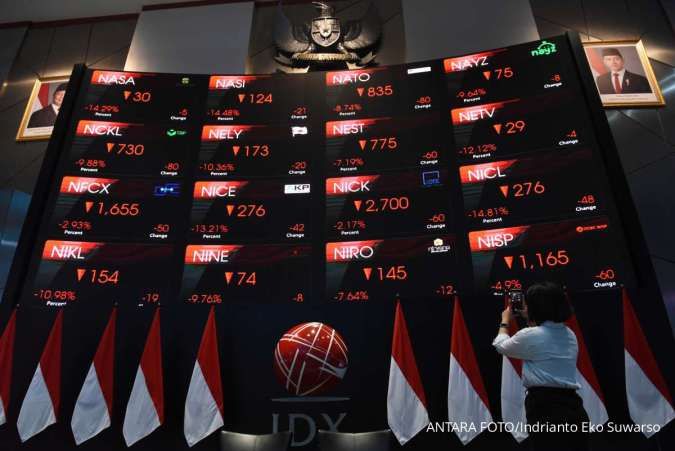
Nah, batas waktu Maret 2027 jika dilihat dengan kacamata kondisi pasar terkini dan proyeksi ke depan, terlihat tidak realistis dan merugikan. Pasar saham tengah berada dalam tekanan akibat arus keluar dana investor asing yang masif. Tekanan jual mungkin berlangsung setidaknya sampai keputusan final soal reklasifikasi pasar saham Indonesia di indeks MSCI diumumkan paling lambat 30 Juni 2027.
Memaksakan aksi korporasi ketika pasar sedang tertekan sama saja seperti mendorong emiten untuk melakukan obral besar-besaran. Kalau yang dilepas adalah saham baru, yang dirugikan di atas kertas adalah emiten. Jika yang dilepas saham milik pengendali, maka pihak pengendalilah yang harus menanggung kerugian akibat terpaksa melepas aset pada valuasi bawah.
Kompleksitas masalah makin bertambah bagi emiten pelat merah. Keterpaksaan untuk melepas saham ke publik di bawah nilai wajar bisa membawa konsekuensi yang tak mengenakkan. Jika di kemudian hari angin politik berubah haluan, aksi korporasi ini rentan dikriminalisasi dan dijerat dengan delik pidana merugikan keuangan negara.
Tak bermaksud lebay apalagi menakut-nakuti, tapi ini Indonesia, apa saja mungkin terjadi.