Sejumlah Sektor Ini Masih Digelayuti Tantangan, Kinerja Kuartal II Diprediksi Melemah
KONTAN.CO.ID - JAKARTA. Kinerja sejumlah emiten di sektor perbankan, telekomunikasi, hingga pertambangan masih akan menghadapi tantangan berat, seperti yang sudah dihadapi sejak awal tahun ini. Alhasil laba kuartal II-2025 diprediksi akan berada di bawah ekspektasi dan konsensus Bloomberg.
Emiten dari ketiga sektor ini menghadapi sejumlah tantangan utama. Di antaranya, likuiditas yang ketat dalam sistem perbankan, harga komoditas yang lemah di sektor pertambangan, dan pertumbuhan konsumsi yang buruk.
Proyeksi ini diungkapkan Analis CGS International Hadi Soegiarto dalam riset yang dipublikasikan pada Rabu (9/7).
“Bagi bank hal ini terlihat jelas dalam pendapatan di lima bulan 2025. Tetapi kami pikir tantangannya masih akan tercermin dalam angka enam bulan ini,” ujarnya.
Adapun bagi sektor telekomunikasi, meskipun CGS International memandang positif kompetisi yang mulai mengendur, dampak positifnya mungkin baru mulai terlihat dalam angka-angka kuartal III-2025 mendatang.
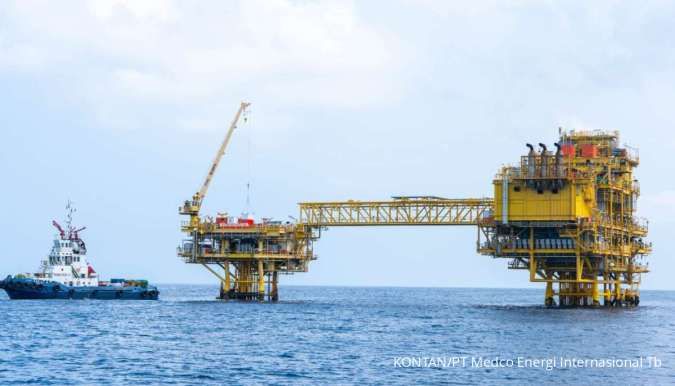
Lebih lanjut, untuk perusahaan-perusahaan yang terkait dengan pertambangan kemungkinan mengalami tekanan cukup besar karena sangat sensitif terhadap penurunan harga komoditas. Bagi sebagian perusahaan, mereka akan menanggung biaya yang lebih tinggi akibat penerapan kewajiban B40.
Di sisi lain, perusahaan-perusahaan konsumen, terutama barang kebutuhan pokok, termasuk di antara yang paling mungkin memenuhi perkiraan konsensus Bloomberg pada kuartal II-2025.
Terlepas dari hambatan ekonomi makro, paket stimulus konsumsi pemerintah yang diluncurkan pada 25 Juni 2025 seharusnya dapat membantu sektor konsumer.
“Kami pikir ekspektasi konsensus Bloomberg sudah cukup rendah setelah beberapa kali pemangkasan perkiraan kinerja sepanjang tahun 2025,” ujar Hadi.
Baca Juga: Harga Saham JPFA Mendaki Kala Ramai Rekomendasi Beli, Institusi Juga Rajin Akumulasi
Saham yang menarik dicermati
Dalam riset tersebut, Hadi mempertahankan sejumlah saham sebagai pilihan utama menjelang rilis kinerja kuartal II-2025.
Mereka adalah PT Bank Central Asia Tbk (BBCA), PT Indofood CBP Tbk (ICBP), PT Kalbe Farma Tbk (KLBF), PT Charoen Pokphand Indonesia Tbk (CPIN), dan PT Cisarua Mountain Dairy Tbk (CMRY).
Lalu ada PT Bank Tabungan Pensiunan Nasional Syariah Tbk (BTPS) dan PT Midi Utama Indonesia Tbk (MIDI)
Hadi memperkirakan laba BBCA kuartal II-2025 akan tetap solid, seperti yang terlihat dalam lima bulan pertama tahun ini.
BBCA masih memiliki likuiditas internal yang memadai untuk melindunginya dari kondisi likuiditas sektoral yang ketat. Pertumbuhan kredit mungkin juga lebih tinggi daripada yang diperkirakan.
Untuk saham perbankan lainnya yakni BTPS, telah mencatatkan perbaikan biaya kredit hasil dari perbaikan operasionalnya. Hadi menyatakan, seharusnya perbaikan itu akan berlanjut pada kuartal II-2025.
Baca Juga: Anomali Saham IOTF, Naik Hampir 70% Usai Calon Pengendali Jual Sebagian Kepemilikan
Selanjutnya, untuk saham ICBP, paket stimulus pemerintah untuk konsumen berpenghasilan rendah pada bulan Juni dan Juli 2025 akan membantu ICBP di masa daya beli yang lemah.
Dibandingkan dengan sebagian besar perusahaan konsumen yang terdaftar di bursa, ICBP memiliki bauran produk yang lebih variatif yang ditargetkan untuk konsumen berpenghasilan rendah.
Sedangkan untuk KLBF, CGS International memperkirakan segmen farmasinya akan mempertahankan pertumbuhan pendapatannya di kisaran belasan persen pada kuartal kedua 2025, didorong oleh obat generik tanpa merek dan farmasi khusus.
Sementara itu, peluncuran produk baru akan membantu segmen kesehatan konsumen KLBF untuk tumbuh.
Lalu untuk saham CPIN, pihaknya melihat pemulihan pendapatan bisnis makanan konsumen dan harga bahan baku yang rendah seharusnya mendukung laba pada kuartal kedua 2025.
Adapun saham CMRY dinilai akan menarik karena pertumbuhan pendapatan di kuartal II-2025 seharusnya menguat terutama di segmen makanan.
Hadi juga memperkirakan pemulihan besar dalam penjualan produk susu karena persaingan yang mereda dibandingkan dengan kuartal I-2025.
Saham lain yang juga diniilai menarik ialah MIDI karena diperkirakan akan mencatat pertumbuhan laba yang moderat sebesar 5% pada kuartal II-2025.
Ini didorong oleh pertumbuhan SSSG sebesar 3% dan beberapa ekspansi toko. Pos laba/rugi bersih MIDI pada kuartal kedua ini seharusnya juga lebih baik efek divestasi bisnis Lawson yang selama ini merugi.
Dari analisis itu, CGS International menyematkan rating add untuk seluruh saham pilihannya.
Target harga BBCA ada di Rp 12.350 per saham, BTPS di Rp 1.500, ICPB di Rp 10.500, dan KLBF di Rp 1.500. Lalu CPIN mendapat target harga Rp 6.800, CMRY di Rp 5.100, dan MIDI dengan target harga Rp 430.
Baca Juga: Masih Ada Euforia di Saham-Saham Prajogo Pangestu
Sebagai perbandingan, sektor dan saham-saham yang dipilih oleh Kiwoom Sekuritas Indonesia dalam market outlook semester II-2025 juga cukup senada.
Liza Camelia Suryanata, Head of Equity Research Kiwoom Sekuritas Indonesia menjatuhkan pilihan utama pada saham BBCA, PT Bank Rakyat Indonesia Tbk (BBRI), PT Bank Syariah Indonesia Tbk (BRIS), dan PT Bank Mandiri Tbk (BMRI).
Menurutnya, sektor perbankan dianggap lebih stabil, undervalue, dan mendukung pemulihan Usaha Kecil Menengah (UKM) dan perusahaan.
Bank-bank besar ini dinilai memiliki return of investment (ROE) tinggi, net interest margin (NIM) stabil, dan cakupan yang luas.
Sedangkan untuk strategi defensif bisa mencermati saham KLBF dan PT Dayamitra Telekomunikasi Tbk (MTEL) karena margin stabil serta arus kas yang dapat diprediksi.
Di sisi tematik, Kiwoom Sekuritas memilih saham PT Aneka Tambang Tbk (ANTM), PT AKR Corporindo Tbk (AKRA), PT Bukit Asam Tbk (PTBA), dan PT Hero Global Investment Tbk (HGII) karena proyek hilirisasinya dan eksposur Danantara.
Baca Juga: Revisi Kebijakan RKAB Akan Berdampak Pada Bisnis INCO, ANTM, MBMA, hingga AADI
Pengamat Pasar Modal dan Founder WH Project William Hartanto justru lebih mencermati saham-saham yang diuntungkan dengan harga komoditas dan tren pasar yang sedang naik.
“Masih bisa menjadi pilihan adalah sektor plantation, CPO, tren saham-sahamnya menguat dan harga CPO-nya sendiri stabil menguat,” ujarnya kepada KONTAN, Kamis (10/7).
Maka dari itu dia merekomendasi sejumlah emiten sawit seperti PT Triputra Agro Persada Tbk (TAPG), PT Perusahaan Perkebunanan London Sumatra Indonesia Tbk (LSIP), PT Dharma Satya Nusantara Tbk (DSNG), dan PT Sumber Tani Agung Resources Tbk (STAA).
DISCLAIMER ON: Berita ini bukan ajakan untuk membeli atau tidak membeli saham apapun. Segala keputusan investasi menjadi tanggung jawab Anda sepenuhnya.